Como eu recebo o material?
Logo após a confirmação do pagamento, a Kiwify envia o acesso para o seu e-mail. Você baixa o PDF e a planilha e pode usar no celular, no computador ou imprimir. No Pix e no cartão a liberação costuma ser rápida; no boleto, depende da compensação.
Vou sair das dívidas em 90 dias?
Não dá para prometer isso — e desconfie de quem promete. Depende da sua renda, do tamanho das dívidas e das condições que os credores oferecerem. O que o plano entrega é a ordem certa do que fazer, semana a semana, para parar de afundar, negociar melhor e começar a guardar. Para muita gente, 90 dias é o começo da virada, não o fim.
Estou com o nome sujo. Serve para mim?
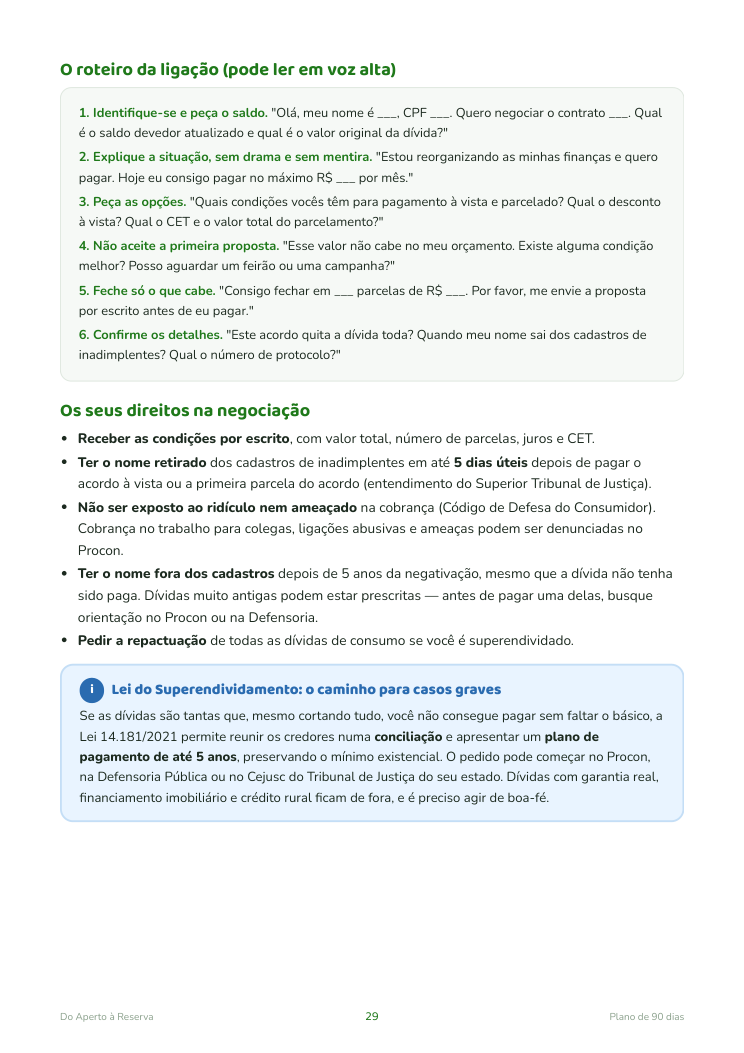
Sim. Uma parte inteira do plano (Fase 2) é sobre negociar dívidas: onde consultar seu CPF de graça, como negociar, o que pedir, seus direitos e como evitar golpes de "limpa nome".
Ganho pouco ou tenho renda variável. Funciona?
O plano foi pensado justamente para isso: você planeja com o seu mês mais fraco, prioriza o essencial e começa a reserva com o valor que conseguir — até R$ 20 por semana. O exemplo do livro é de uma diarista e um auxiliar de estoque.
Preciso saber mexer em Excel?
Não. A planilha tem uma aba "Comece Aqui" explicando tudo. Você só digita nas células amarelas; as contas aparecem sozinhas. Funciona no Excel, no Google Planilhas e no LibreOffice (grátis), inclusive pelo celular. Se preferir papel, o e-book tem folhas para imprimir.
O e-book indica onde investir?
Ele explica, de forma educativa, como funciona uma reserva de emergência e compara opções seguras e com resgate rápido (poupança, CDB com liquidez diária, Tesouro Selic, garantia do FGC). Não é recomendação individual de investimento e não fala de ações, cripto ou apostas.
E se eu não gostar?
Você tem 7 dias de garantia. Peça o reembolso pela Kiwify dentro do prazo e recebe seu dinheiro de volta.
Quanto tempo por semana eu preciso?
Cerca de 1 a 2 horas por semana, mais 15 minutos do seu "dia do dinheiro". Se atrasar, tudo bem: o importante é seguir a ordem.